യുപിഐ ചുങ്കം വാഷിങ്ടൺ കുറിപ്പടിയിൽ
പ്രൊഫ. സന്തോഷ് കുമാർ പി കെ
Published on Sep 25, 2026, 01:32 AM | 4 min read
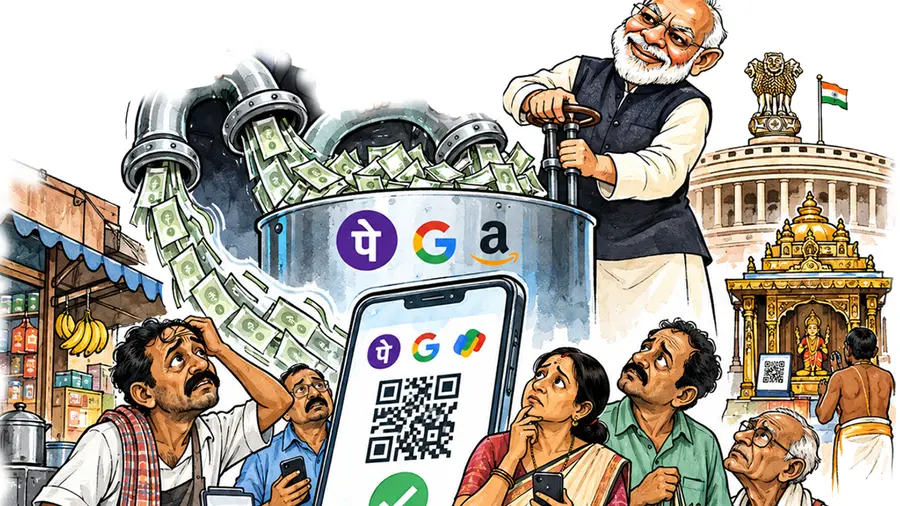
ഇക്കഴിഞ്ഞ ആഗസ്തിൽ മാത്രം 2451 കോടി ഇടപാടുകൾ, 29.82 ലക്ഷം കോടി രൂപയുടെ മൂല്യം– ലോകത്തെ ഏറ്റവും വലിയ തത്സമയ പണമിടപാടുശൃംഖല ഇന്ത്യയുടേതാണെന്ന് ഓരോ അന്താരാഷ്ട്രവേദിയിലും ആവർത്തിച്ച സർക്കാർതന്നെയാണ് ഒക്ടോബർ 15 മുതൽ അതിനുമേൽ ചുങ്കം ചുമത്തുന്നത്. 2000 രൂപയ്ക്കുമുകളിലുള്ള വ്യാപാര ഇടപാടുകൾക്ക് 0.4 ശതമാനം, ഇന്ധനം–റെയിൽ–ടെലികോം ബില്ലുകൾക്ക് ഇടപാടൊന്നിന് അഞ്ചു രൂപ എന്നിങ്ങനെയാണ് നിരക്ക്. ഇത്രയും വലിയ ഒരു നയമാറ്റം പ്രഖ്യാപിക്കപ്പെട്ടത് പാർലമെന്റിലല്ല, സെപ്തംബർ 15ന് എൻപിസിഐ (നാഷണൽ പേമെന്റ് കോർപറേഷൻ ഓഫ് ഇന്ത്യ) ഇറക്കിയ സർക്കുലറിലാണ് എന്നതാണ് ആദ്യം ശ്രദ്ധിക്കേണ്ടത്. ചർച്ചയില്ല, വോട്ടെടുപ്പില്ല, വ്യാപാരി സംഘടനകളുമായി കൂടിയാലോചനയില്ല. രാജ്യത്തെ കോടിക്കണക്കിന് ചെറുകിട കച്ചവടക്കാരുടെ പോക്കറ്റിൽ കൈയിടാൻ ഒരു സർക്കുലർ മതിയെന്ന് ഈ സർക്കാർ തീരുമാനിച്ചിരിക്കുന്നു.
തീരുമാനത്തെ ന്യായീകരിക്കാൻ ഔദ്യോഗികവൃത്തങ്ങൾ ഉയർത്തുന്ന ആദ്യ പ്രതിരോധം "ഇത് നാലുശതമാനം ഇടപാടുകളെമാത്രമേ ബാധിക്കൂ" എന്നതാണ്. ഈ വാക്യം സാങ്കേതികമായി ശരിയും സാമ്പത്തികമായി കള്ളവുമാണ്. എൻപിസിഐയുടെ ആഗസ്തിലെ കണക്കുപ്രകാരം വ്യാപാര ഇടപാടുകളിൽ 2000 രൂപയ്ക്കുമുകളിലുള്ളവ എണ്ണത്തിൽ നാലുശതമാനമേ ഉള്ളൂ എന്നത് വാസ്തവമാണ്; എന്നാൽ മൂല്യത്തിൽ അവ 67 ശതമാനം വരും. 8.95 ലക്ഷം കോടി രൂപയുടെ വ്യാപാരപ്പണത്തിൽ മൂന്നിൽ രണ്ടു ഭാഗവും പുതിയ ചുങ്കത്തിന്റെ പരിധിയിലാണെന്നർഥം. ചുങ്കം പിരിക്കുന്നത് ഇടപാടുകളുടെ എണ്ണത്തിൽനിന്നല്ല, പണത്തിന്റെ ഒഴുക്കിൽനിന്നാണ്. എണ്ണത്തിന്റെ കണക്ക് ഉയർത്തിക്കാട്ടി മൂല്യത്തിന്റെ കണക്ക് മറച്ചുപിടിക്കുന്നത് സ്ഥിതിവിവരക്കണക്കുകൾകൊണ്ടുള്ള കബളിപ്പിക്കലാണ്.
സർക്കാർ വക സ്വകാര്യചുങ്കം
രണ്ടാമത്തെ പ്രതിരോധം സാമ്പത്തികഭാരത്തിന്റേതാണ്– സൗജന്യ യുപിഐ സംവിധാനം ഖജനാവിന് താങ്ങാനാകില്ല എന്ന്. ഇവിടെയും കണക്കുകൾ സർക്കാരിനെതിരെ തിരിയുന്നു. 2026–-27ലെ ബജറ്റിൽ യുപിഐ–റുപേ പ്രോത്സാഹനത്തിനായി നീക്കിവച്ചത് 2000 കോടി രൂപയാണ്; പുതിയ എംഡിആർ സൃഷ്ടിക്കുമെന്ന് കണക്കാക്കപ്പെടുന്ന വാർഷികവരുമാനം 1,35,000 കോടിമുതൽ 17,000 കോടിവരെയും. 2000 കോടിയുടെ പൊതുചെലവ് ഒഴിവാക്കാൻ അതിന്റെ ഏഴിരട്ടി വരുന്ന സ്വകാര്യചുങ്കം ജനങ്ങളുടെമേൽ കെട്ടിവയ്ക്കുകയാണ്. ചെലവ് വീണ്ടെടുക്കൽമാത്രമായിരുന്നു ലക്ഷ്യമെങ്കിൽ നിരക്ക് 0.05 ശതമാനത്തിൽ താഴെ മതിയാകുമായിരുന്നു. 0.4 ശതമാനം ചെലവിന്റെ കണക്കല്ല, ലാഭത്തിന്റെ കണക്കാണ്.
ആ ലാഭം ആരുടെ കൈയിലേക്കാണ് ഒഴുകുന്നതെന്ന ചോദ്യമാണ് ഏറ്റവും നിർണായകം. വരുമാനത്തിന്റെ ഏകദേശം 60 ശതമാനം ബാങ്കുകൾക്കും 25 ശതമാനം ആപ്പുകൾക്കും 15 ശതമാനം അഗ്രിഗേറ്റർമാർക്കുമായി വിഭജിക്കപ്പെടുമെന്നാണ് വിലയിരുത്തൽ. ആപ്പുകളുടെ വിഹിതത്തിൽ ഫോൺപേയ്ക്കും പേടിഎമ്മിനും ഏകദേശം 700 കോടിവീതവും ഗൂഗിൾപേയ്ക്ക് 500 കോടിയും പ്രതിവർഷം ലഭിക്കുമെന്ന് കണക്കാക്കുന്നു. ഇനി ഉടമസ്ഥത പരിശോധിക്കുക– ഫോൺപേയുടെ നിയന്ത്രണം അമേരിക്കൻ ഭീമനായ വാൾമാർട്ടിന്റെ കൈയിലാണ്, ഗൂഗിൾപേ ഗൂഗിളിന്റേതും. ഈ രണ്ട് അമേരിക്കൻ കോർപറേഷനുകൾ ചേർന്ന് യുപിഐ ഇടപാടുകളുടെ 80 ശതമാനത്തിലധികം കൈകാര്യം ചെയ്യുന്നു. ആധാറും ജൻധനും എൻപിസിഐയും ചേർന്ന് പൊതുപണംകൊണ്ട് പണിത റെയിലുകൾ ഇന്ത്യയുടേതാണ്; ആ റെയിലിൽ ചുങ്കപ്പുര തുറന്ന് ഇരിക്കാൻ പോകുന്നത് വിദേശകുത്തകകളാണ്. ഈ ദ്വയാധിപത്യം തകർക്കാനെന്ന പേരിൽ 2020 മുതൽ പ്രഖ്യാപിക്കപ്പെട്ട 30 ശതമാനം വിപണിവിഹിതപരിധി ഇന്നും കടലാസിൽ ഉറങ്ങുകയാണെന്നതുകൂടി ചേർത്തുവായിക്കുമ്പോൾ ചിത്രം പൂർണമാകും– ആറുവർഷംകൊണ്ട് നടപ്പാക്കാൻ കഴിയാത്ത പരിധി, ആറുമാസംകൊണ്ട് നടപ്പാക്കിയ നിരക്ക്.
പാർലമെന്റിനെ ഒളിച്ചു കടത്തി
ഇൗ തിടുക്കത്തിന്റെ കാരണം തേടി അധികദൂരം പോകേണ്ടതില്ല; കാലക്രമംതന്നെ സംസാരിക്കുന്നുണ്ട്. ഫെബ്രുവരിയിൽ ഇന്ത്യ–യുഎസ് ഇടക്കാല വ്യാപാര ചട്ടക്കൂട് പ്രഖ്യാപിക്കപ്പെട്ടു, താരിഫ് 25ൽനിന്ന് 18 ശതമാനത്തിലേക്ക് താഴ്ന്നു, അമേരിക്കൻ വ്യാവസായികോൽപ്പന്നങ്ങൾക്ക് ഇന്ത്യ തീരുവയിളവ് വാഗ്ദാനം ചെയ്തു. അതേവർഷത്തെ യുഎസ്ടിആർ റിപ്പോർട്ട് സൗജന്യ യുപിഐയും റുപേയ്ക്കുള്ള സർക്കാർ പിന്തുണയും ആപ്പുകൾക്കുള്ള 30 ശതമാനം പരിധിയും അമേരിക്കൻ കമ്പനികൾക്കെതിരായ വ്യാപാരതടസ്സങ്ങളായി പട്ടികപ്പെടുത്തി. ആഗസ്ത് നാലിന് പേമെന്റ് നിയമഭേദഗതി ബിൽ, സെപ്തംബർ 15ന് സർക്കുലർ. ഇതെല്ലാം യാദൃച്ഛികമാണെന്നും അമേരിക്കൻ സമ്മർദമെന്ന ആരോപണം അടിസ്ഥാനരഹിതമാണെന്നും ധനമന്ത്രാലയം പറയുന്നു. എങ്കിൽ ലളിതമായ ഒരു ചോദ്യത്തിന് ഉത്തരം വേണം– ആറുവർഷം തൊടാതിരുന്ന ഒരു നയം, വാഷിങ്ടൺ അതിന്റെ പരാതിപ്പട്ടികയിൽ എഴുതിച്ചേർത്ത അതേവർഷം, എന്തുകൊണ്ട് മാറ്റി? ഒരു മുഴുവൻ സമ്മേളനക്കാലത്തും ഇത് പാർലമെന്റിൽ ചർച്ചയ്ക്ക് വരാതിരുന്നത് എന്തുകൊണ്ട്?
വിസയ്ക്കും മാസ്റ്റർകാർഡിനും ഈ സർക്കുലർ നേരിട്ട് ഒരു നേട്ടവും നൽകുന്നില്ല എന്ന വാദം ഉയരാം; യുപിഐയുടെ ക്രെഡിറ്റ് പാതയിൽ ഇന്നും റുപേയ്ക്കുമാത്രമാണ് പ്രവേശനമെന്നത് ശരിയുമാണ്. പക്ഷേ, അമേരിക്കൻ കാർഡ് ശൃംഖലകളുടെ യഥാർഥ ശത്രു "യുപിഐ സൗജന്യമാണ്’ എന്ന തത്വമായിരുന്നു. അരനൂറ്റാണ്ടുകാലം ക്രെഡിറ്റ് കാർഡുകൾ ഇന്ത്യൻ ചായക്കടയിലേക്കോ മീൻചന്തയിലേക്കോ എത്താതിരുന്നത് സാങ്കേതികവിദ്യയുടെ കുറവുകൊണ്ടല്ല, രണ്ടുശതമാനം വരുന്ന ചുങ്കംകൊണ്ടാണ്. ആ വിലമതിൽ തകർത്ത ഒരേയൊരു ആയുധമായിരുന്നു പൂജ്യം നിരക്ക്. ഒരു വ്യാപാരി യുപിഐക്ക് ഫീസ് നൽകിത്തുടങ്ങിയാൽ ആ തത്വം മരിക്കുന്നു; പിന്നെ അവശേഷിക്കുന്നത് ശതമാനത്തെച്ചൊല്ലിയുള്ള വിലപേശൽമാത്രമാണ്. 0.4 ശതമാനം അവസാനമല്ല, തുടക്കമാണ്– അടുത്ത വ്യാപാര കരാറിന്റെ മേശയിൽ റുപേയുടെ ക്രെഡിറ്റ് കുത്തകയും ആപ്പുകളുടെ പരിധിയും ഇതേ എളുപ്പത്തിൽ വിലപേശപ്പെടില്ലെന്ന് ആര് ഉറപ്പുനൽകും?
ഭാരം ഉപഭോക്താക്കളുടെ ചുമലിലാകും
ചുങ്കത്തിന്റെ ഘടനയിലാകട്ടെ, ഒളിഞ്ഞിരിക്കുന്നത് വ്യക്തമായ വർഗരാഷ്ട്രീയമാണ്. പരമാവധി 300 രൂപ എന്ന പരിധി വച്ചിരിക്കുന്നതിനാൽ 75,000 രൂപയ്ക്കുമുകളിലുള്ള ഓരോ ഇടപാടിലും ഫലപ്രദമായ നിരക്ക് 0.4 ശതമാനത്തിൽനിന്ന് താഴോട്ടുവരുന്നു– ഒരുലക്ഷം രൂപയുടെ വിൽപ്പനയ്ക്ക് 0.3 ശതമാനം, 10 ലക്ഷത്തിന് വെറും 0.03 ശതമാനം. വൻകിട റീട്ടെയിൽ ശൃംഖലകൾക്ക് നിരക്ക് കുറഞ്ഞുവരുമ്പോൾ 2001 രൂപയുടെ ബിൽ അടിക്കുന്ന ഇടത്തരം കടക്കാരൻ മുഴുവൻ നിരക്കും നൽകേണ്ടിവരുന്നു. അഞ്ചു രൂപയുടെ ഫ്ലാറ്റ് ഫീസ് ഇതിലും കടുപ്പമാണ്: 200 രൂപയുടെ മൊബൈൽ റീചാർജിന് അത് 2.5 ശതമാനമാകുമ്പോൾ 5000 രൂപയുടെ വൈദ്യുതി ബില്ലിന് കേവലം 0.1 ശതമാനംമാത്രം. ചെറിയ ബിൽ അടയ്ക്കുന്ന പാവപ്പെട്ടവൻ ഇരുപത്തഞ്ചിരട്ടി നിരക്ക് നൽകണമെന്നത് പ്രതിലോമ നികുതിയുടെ പാഠപുസ്തക നിർവചനമാണ്. ചെറുകിടക്കാർക്ക് പ്രതിമാസം ഒരുലക്ഷം രൂപവരെ ഇളവുണ്ടെന്ന ആശ്വാസവാക്കിനും ആയുസ്സില്ല– പ്രതിദിനം 3333 രൂപ എന്ന ആ പരിധി വിലക്കയറ്റത്തിനൊപ്പം സ്വയം ഉയരുന്നതല്ല. നിലവിൽത്തന്നെ ആ തുക അത്ര ഉയർന്നതുമല്ല.
ആദായനികുതി സ്ലാബുകൾക്ക് സംഭവിച്ചത് ഇവിടെയും ആവർത്തിക്കും; നിശ്ചലമായ പരിധി എന്നാൽ ക്രമേണ ഇല്ലാതാകുന്ന ഇളവ് എന്നാണർഥം. ലാഭവിഹിതം നേർത്ത ചെറുകിടവ്യാപാരം ഈ ഭാരം സ്വയം വഹിക്കുകയുമില്ല– അത് വിലയിലേക്കോ സർചാർജിലേക്കോ കൈമാറ്റം ചെയ്യപ്പെടുമ്പോൾ അന്തിമമായി ചുമട് ഉപഭോക്താവിന്റെ ചുമലിലാണ്.
പൊതുപണംകൊണ്ട് ദേശീയപാത പണിത് ടോൾ പിരിക്കാനുള്ള അവകാശം സ്വകാര്യ കമ്പനിക്ക് കൈമാറുന്ന അതേമാതൃകയാണ് ഇവിടെ ഇന്ത്യയുടെ പണമൊഴുക്കിനുമേൽ ആവർത്തിക്കപ്പെടുന്നത്. ഡിജിറ്റൽ പരമാധികാരത്തെക്കുറിച്ച് ഏറ്റവും ഉച്ചത്തിൽ സംസാരിച്ച സർക്കാർ, വാഷിങ്ടണിന്റെ പരാതിപ്പട്ടിക പുറത്തുവന്ന അതേവർഷം, ഒരു സർക്കുലറിലൂടെ അത് കൈമാറുകയാണ്. ഒക്ടോബർ 15ന് നടപ്പാകുന്നത് 0.4 ശതമാനമല്ല; ജനതയുടെ പണമിടപാടിന്മേൽ സ്ഥിരമായ സ്വകാര്യ അവകാശം സ്ഥാപിക്കപ്പെടുകയാണ്. ആ അവകാശം ഒരിക്കൽ സ്ഥാപിക്കപ്പെട്ടുകഴിഞ്ഞാൽ അതിന്റെ നിരക്ക് എത്രയാകണമെന്ന് നാളെ തീരുമാനിക്കുക ഇന്ത്യൻ പാർലമെന്റായിരിക്കില്ല; വ്യാപാര കരാറിന്റെ മേശയ്ക്കു ചുറ്റും ഇരിക്കുന്നവരായിരിക്കും. ആ വാതിൽ തുറക്കുംമുമ്പ് ഈ രാജ്യം ഒരു ചർച്ചയെങ്കിലും അർഹിച്ചിരുന്നു.
(ലേഖകൻ കുസാറ്റ് സെന്റർ ഫോർ ബജറ്റ് സ്റ്റഡീസ് ഡയറക്ടറാണ്)