സ്മാർട്ട് സംരംഭകർക്ക് ഒരു ഫിനാൻഷ്യൽ ഗൈഡ്
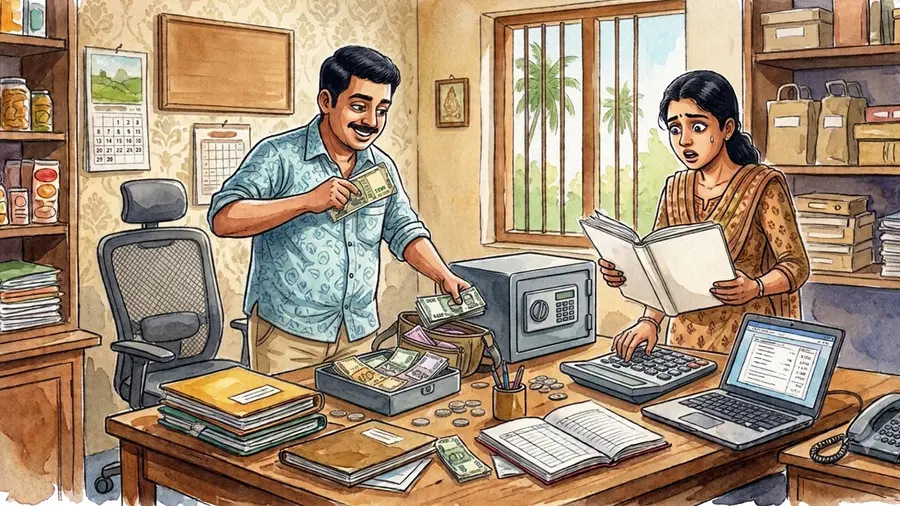
പ്രതീകാത്മക ചിത്രം
പി ജെ എബ്രഹാം
Published on Nov 03, 2026, 01:08 AM | 3 min read
അനൂപ് ഒരു ചെറിയ കട തുടങ്ങാൻ തീരുമാനിച്ചു. കൈവശമുള്ള സമ്പാദ്യവും കടം വാങ്ങിയ തുകയും കെട്ടിടത്തിന്റെ അഡ്വാൻസ്, അലങ്കാരപ്പണി, ഉപകരണങ്ങൾ, ആദ്യത്തെ സ്റ്റോക്ക് എന്നിവയ്ക്കായി ചെലവഴിച്ചു. കട തുറന്നപ്പോൾ എല്ലാവരും അഭിനന്ദിച്ചു. ആദ്യദിവസങ്ങളിൽ കച്ചവടവും നന്നായിരുന്നു. പക്ഷേ, അടുത്ത മാസം വാടകയും ശമ്പളവും വൈദ്യുതിബില്ലും എത്തി. വിറ്റ സാധനങ്ങൾക്കു പകരം പുതിയ സ്റ്റോക്കും വാങ്ങണം. ചില ഉപഭോക്താക്കൾ പണം തരാനുമുണ്ട്. കൈയില് കാശില്ല. തുടക്കത്തില്ത്തന്നെ കട നടത്താൻ വീണ്ടും കടം വാങ്ങണമെന്നായി.
“കച്ചവടം മോശമല്ല. എന്നിട്ടും പണം തികയുന്നില്ല. എവിടെയാണ് തെറ്റിയത്?” അനൂപിന് ഒരു പിടിയും കിട്ടിയില്ല.
അനൂപിന്റെ ഈ സംശയം പല ചെറുകിട സംരംഭകരുടേതുമാണ്. ഇവിടെ പ്രശ്നത്തിന്റെ തുടക്കം വ്യക്തമാണ്. അയാള് സംരംഭം തുടങ്ങാനുള്ള ചെലവ് കണക്കാക്കിയിരുന്നു. പക്ഷേ, അത് നടത്തിക്കൊണ്ടുപോകാനുള്ള പണം വേണ്ടത്ര കണക്കാക്കിയില്ല. പലര്ക്കും പറ്റുന്ന അബദ്ധമാണിത്. ചെറുകിട സംരംഭങ്ങളുടെ സാമ്പത്തിക അച്ചടക്കം ആരംഭിക്കേണ്ടതും ഇവിടെയാണ്. ആദ്യദിവസംമുതൽ പാലിക്കുന്ന സാമ്പത്തിക അച്ചടക്കമായിരിക്കും പിന്നീട് തീരുമാനങ്ങളെടുക്കാനും പ്രതിസന്ധികളെ നേരിടാനും വളർച്ചയ്ക്ക് തയ്യാറാകാനും സംരംഭകരെ സഹായിക്കുക.
അപ്രതീക്ഷിത ചെലവുകൾ
മനോഹരമായ ഷോപ്പും മികച്ച ഉപകരണങ്ങളും ഓഫീസും മറ്റും ബിസിനസിനെ സഹായിക്കും. ആദ്യകാലങ്ങളിൽ അത് ഉപയോക്താക്കളെ ആകർഷിക്കുകയും ചെയ്യും. എന്നാൽ, അതുകൊണ്ടുമാത്രം ഉപയോക്താക്കൾ നിങ്ങളിലേക്ക് എത്തണമെന്നില്ല. അതിനാല് ഉൽപ്പന്നത്തിന്റെയും സേവനത്തിന്റെയും ഗുണനിലവാരം വര്ധിപ്പിക്കുന്നതിലും ഉപയോക്താക്കള്ക്കുള്ള സൗകര്യമൊരുക്കുന്നതിലുമായിരിക്കും പ്രഥമ ശ്രദ്ധ.
സംരംഭത്തിന് ആവശ്യമായ പണം കണക്കാക്കുമ്പോൾ രണ്ടു ഭാഗങ്ങളായി കാണണം. ആദ്യത്തേത് കെട്ടിടത്തിനുള്ള നിക്ഷേപം, ഉപകരണങ്ങൾ, ഫർണിച്ചർ, സജ്ജീകരണം തുടങ്ങിയ പ്രാരംഭ ചെലവുകൾ. രണ്ടാമത്തേത് വാടക, ശമ്പളം, സാധനങ്ങൾ വാങ്ങൽ, ഗതാഗതം, വൈദ്യുതി തുടങ്ങിയ ദൈനംദിന ആവശ്യങ്ങൾക്കുള്ള പ്രവർത്തനമൂലധനം. ഇവ വേര്തിരിച്ച് കണക്കാക്കണം.
സജ്ജീകരണത്തിനും ആദ്യത്തെ സ്റ്റോക്കിനുമായി കൈയിലുള്ള പണം മുഴുവൻ ചെലവാക്കിയാൽ പിന്നീട് നടക്കുന്ന കച്ചവടത്തിൽനിന്നുള്ള ലാഭംകൊണ്ടുമാത്രം തുടർന്നുള്ള ആവശ്യങ്ങൾ നടത്താനാകില്ല. പ്രത്യേകിച്ചും പ്രാരംഭഘട്ടത്തില്. അതിനാല് അപ്രതീക്ഷിത ചെലവുകൾക്കുള്ള കരുതലുണ്ടാകണം. സജ്ജീകരണച്ചെലവ് കുറയ്ക്കുകയോ അധിക ധനസഹായം മുൻകൂട്ടി ഉറപ്പാക്കുകയോ വേണം.
സ്വന്തം പണത്തിന്റെ കണക്ക്
സ്വന്തം പണമല്ലേ, അതിന് എന്ത് കണക്ക്? എന്ന ചിന്ത സംരംഭകര് തുടക്കത്തിൽത്തന്നെ ഒഴിവാക്കണം. ഉടമ നിക്ഷേപിക്കുന്ന തുക, പങ്കാളികൾ നൽകുന്ന വിഹിതം, ബാങ്ക് വായ്പ, ബന്ധുക്കളിൽനിന്നുള്ള കടം എന്നിവ വ്യക്തമായി വേര്തിരിച്ച് രേഖപ്പെടുത്തണം. ബന്ധു നൽകുന്ന പണം വായ്പയാണോ നിക്ഷേപമാണോ? തിരികെ നൽകേണ്ടത് എപ്പോൾ? പലിശയുണ്ടോ? ലാഭവിഹിതം പ്രതീക്ഷിക്കുന്നുണ്ടോ? ഇത്തരം കാര്യങ്ങളിൽ മുൻകൂട്ടി വ്യക്തത വരുത്തുകയും വേണം.
സ്വന്തം പണം ബിസിനസിൽ ചെലവഴിക്കുന്നതെത്ര, കുടുംബാവശ്യങ്ങൾക്ക് മാറ്റിവയ്ക്കുന്നതെത്ര എന്നതിലും തീരുമാനമുണ്ടാകണം. കുടുംബത്തിന്റെ അടിയന്തര ആവശ്യങ്ങൾക്കുള്ള കരുതൽ ധനം ബിസിനസിലേക്ക് മാറ്റുന്നത് സമ്മർദം വർധിപ്പിച്ചേക്കാം.
വേണം പ്രത്യേക ബാങ്ക് അക്കൗണ്ട്
ബിസിനസിനായി പ്രത്യേക ബാങ്ക് അക്കൗണ്ട് തുറക്കണം. വരവുചെലവുകൾ അതിലൂടെ ക്രമപ്പെടുത്തുന്നത് സാമ്പത്തിക വ്യക്തത നൽകും. ഉപഭോക്താവിന്റെ പണം വ്യക്തിഗത അക്കൗണ്ടിലും സ്വകാര്യ ചെലവുകൾ ബിസിനസ് അക്കൗണ്ടിലും മാറിവന്നാൽ യഥാർഥ സാമ്പത്തികസ്ഥിതി മനസ്സിലാക്കാൻ പ്രയാസമാകും. അത് ഒഴിവാക്കണം.
സംരംഭകന് വീട്ടുചെലവിനായി സംരംഭത്തില്നിന്ന് പണമെടുക്കുക സ്വാഭാവികമാണ്. എന്നാൽ, കച്ചവടത്തിന്റെ രീതിയനുസരിച്ച് എത്ര എടുക്കാമെന്ന് കണക്കാക്കി അത്രമാത്രം എടുക്കാന് സ്വയം നിയന്ത്രണം കൊണ്ടുവരണം. കണക്ക് മനസ്സിലുണ്ടായാല് പോര, എത്ര എടുത്തു എന്ന് രേഖപ്പെടുത്തണം. ചെറിയ തുകയായിരിക്കാം എടുക്കുന്നത് പക്ഷേ, പലദിവസമാകുമ്പോള് മാസാവസാനം അത് വലിയ സംഖ്യയായേക്കാം. രേഖയില്ലെങ്കിൽ ആ പണം എവിടെപ്പോയെന്ന് പിന്നീട് നോക്കുമ്പോൾ മനസ്സിലാകില്ല. കണക്കുകള് ആകെ കുഴഞ്ഞുമറിയുകയും ചെയ്യും. വ്യക്തിഗത ചെലവ് ഒരിക്കലും ബിസിനസ് ചെലവായി ചേർക്കരുത്.
മുഴുവൻ ലാഭവും പിൻവലിക്കരുത്
ലാഭത്തിന്റെ നിശ്ചിതഭാഗം ഭാവിയിലെ അറ്റകുറ്റപ്പണികൾക്കും ബിസിനസ് വിപുലീകരണത്തിനും മറ്റുമായി മാറ്റിവയ്ക്കണം. അക്കൗണ്ടിൽ കാണുന്ന പണം മുഴുവൻ ചെലവഴിക്കാവുന്ന ലാഭമല്ല എന്നത് തിരിച്ചറിയണം. അതിൽ വിതരണക്കാർക്ക് നൽകാനുള്ള തുകയും അടുത്ത മാസത്തെ ചെലവിനുള്ള പണവും മറ്റു ബാധ്യതകൾ തീര്ക്കാനുള്ള തുകയും ഉൾപ്പെട്ടിരിക്കാം. അതിനാൽ അക്കൗണ്ടിലുണ്ട് എന്ന ഒറ്റക്കാരണത്താൽ ബിസിനസിതര ആവശ്യങ്ങൾക്ക് പണം പിൻവലിക്കരുത്.
എത്ര ചെറിയ സംരംഭമാണെങ്കിലും ഒരു ബജറ്റ് ഉണ്ടാക്കണം. ഒരു നോട്ട്ബുക്കിലോ മൊബൈല് ഫോണിലോ കുറിച്ചുവച്ചുകൊണ്ട് തുടങ്ങാം. സംരംഭം തുടങ്ങാന് ആലോചിക്കുമ്പോള് പരിചയക്കാര് പറയുന്ന "നല്ല ആശയമാണ്, തുടങ്ങൂ' എന്ന അഭിപ്രായം വിപണിയുടെ ഉറപ്പായി കാണരുത്. വിൽപ്പന പ്രതീക്ഷിച്ചതിലും കുറഞ്ഞാൽ എന്തുചെയ്യും? ഉപഭോക്താക്കള് തരാനുള്ള പണം കിട്ടാന് വൈകിയാൽ എങ്ങനെ മുന്നോട്ടുപോകും? തുടങ്ങിയവയ്ക്കും ഉത്തരമുണ്ടാകണം.
കാര്യങ്ങൾ തുറന്നുപറയണം
സുഹൃത്തുക്കളോ ബന്ധുക്കളോ ചേർന്ന് തുടങ്ങുന്ന സംരംഭങ്ങളില് സാമ്പത്തിക കാര്യങ്ങൾ തുറന്നുപറയണം. ബന്ധങ്ങള് നിലനിർത്താൻ വ്യക്തത ആവശ്യമാണ്. ആരാണ് പ്രവർത്തനം നോക്കുന്നത്, പണം ചെലവാക്കാൻ ആര് അനുമതി നൽകും, ലാഭം എങ്ങനെ പങ്കിടും തുടങ്ങിയ കാര്യങ്ങൾ തുടക്കത്തിലേ തീരുമാനിക്കണം. കൂട്ടത്തില്നിന്ന് ഒരാൾ പിന്മാറിയാൽ എന്തുചെയ്യും എന്നതിലും ധാരണ വേണം. ഇവ കരാറില് രേഖപ്പെടുത്തണം.
ബില്ലുകൾ, വിൽപ്പനരേഖകൾ, വാടകക്കരാർ, വായ്പ വിവരങ്ങൾ, പണമടച്ചതിന്റെ തെളിവുകൾ തുടങ്ങിയവ ആദ്യദിവസംമുതൽ ക്രമമായി സൂക്ഷിക്കണം. കണക്ക് പിന്നീട് ഓർമയിൽനിന്ന് എഴുതാമെന്ന് കരുതരുത്. സംരംഭത്തിന്റെ പ്രവർത്തനം, സ്ഥലം, നിയമഘടന എന്നിവയ്ക്കനുസരിച്ച് ആവശ്യമായ രജിസ്ട്രേഷനുകളും ലൈസൻസുകളും അനുമതികളും വാങ്ങുകയും യഥാസമയം പുതുക്കുകയും വേണം. ഇല്ലെങ്കില് അതിന് കൊടുക്കേണ്ടിവരുന്ന പിഴയും അനുബന്ധ ചെലവുകളും സംരംഭത്തിന്റെ ലാഭത്തില്നിന്നാണ് കുറയുന്നതെന്ന കാര്യം ഓര്മവേണം. രജിസ്ട്രേഷന് കിട്ടിയതുകൊണ്ടുമാത്രം സംരംഭത്തിനായി വന്തുക ചെലവഴിക്കുകയും ചെയ്യരുത്.
സ്ഥലമെടുക്കുന്നതിനും വലിയ നിക്ഷേപം നടത്തുന്നതിനും മുമ്പ് അവിടെ ഉദ്ദേശിക്കുന്ന സംരംഭം നടത്താനാകുമോ എന്ന് ഉറപ്പാക്കണം.
(അഭിപ്രായങ്ങളും നിലപാടുകളും ലേഖകന്റേത്. ജാക്ക്സ് ആന്ഡ് അസോസിയറ്റ് ചാര്ട്ടേര്ഡ് അക്കൗണ്ട്സ് പാര്ട്ണറും ആലപ്പുഴ ശാഖ മേധാവിയുമാണ് ലേഖകന്)