
കൊച്ചിൻ ഷിപ്പ്യാർഡിൽ സംഭവിക്കുന്നതെന്ത്? വരുമാനം വർധിച്ചിട്ടും ലാഭം ഇടിയുന്നു
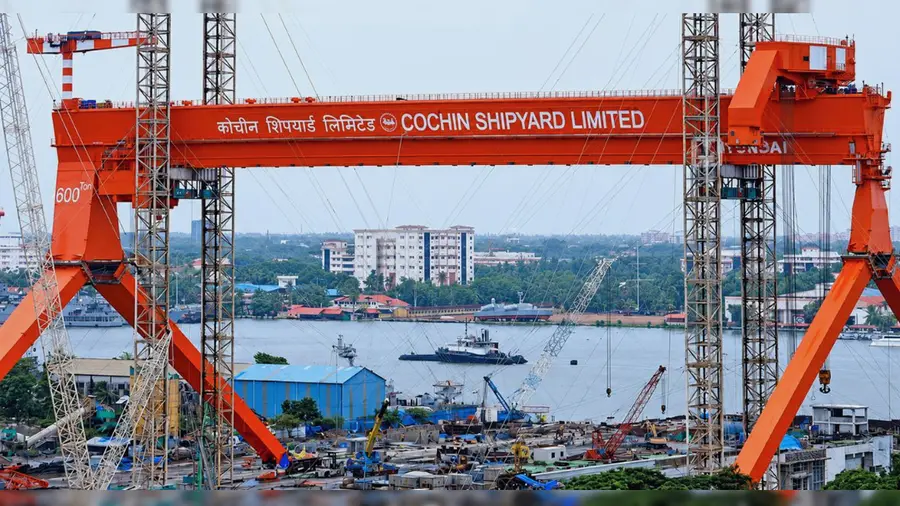
കൊച്ചി : കേരളത്തിന്റെ അഭിമാനമായ കൊച്ചിൻ ഷിപ്പ്യാർഡിനെ നഷ്ടത്തിലാക്കി തകർക്കാൻ ഗൂഢനീക്കം നടക്കുന്നതായി സൂചന. പുതിയ സാമ്പത്തിക പാദത്തിലെ കണക്കുകളിൽ ഷിപ്പ്യാർഡിന്റെ വരുമാനത്തിൽ അപ്രതീക്ഷിത തിരിച്ചടിയുണ്ടായതായി കണക്ക് പുറത്തുവന്നതാണ് സംശയമുയർത്തുന്നത്. ഓഹരി വിപണിയിലും വൻ തകർച്ചയാണ് ഷിപ്പ്യാർഡ് നേരിടുന്നത്.
വരുമാനത്തിൽ വളർച്ച രേഖപ്പെടുത്തിയിട്ടും നടപ്പു സാമ്പത്തിക വർഷത്തിന്റെ രണ്ടാം പാദത്തിൽ ഷിപ്പ്യാർഡിന്റെ അറ്റാദായം പകുതിയായി (49.9%) കുറഞ്ഞു. രണ്ടാം പാദത്തിലെ ഫലം പുറത്തുവന്നതിനു പിന്നാലെ ഓഹരി വില എട്ട് ശതമാനത്തിലധികം ഇടിഞ്ഞു. നിലവിൽ 1,196.30 രൂപയാണ് ഓഹരി വില.
ഷിപ്പ്യാർഡ് മികച്ച വരുമാനം നേടുമ്പോഴും, ചെലവുകൾ വർധിപ്പിച്ച് ലാഭം ഇല്ലാതാക്കാനാണ് ശ്രമിക്കുന്നത്. ജൂലൈ - സെപ്റ്റംബർ മാസത്തിൽ കമ്പനിയുടെ മുഖ്യ പ്രവർത്തനങ്ങളിൽ നിന്നുള്ള വരുമാനം 11.7 ശതമാനം ഉയർന്ന് 1,249.19 കോടി രൂപയിലെത്തി. എന്നാൽ, മൊത്തം ചെലവുകൾ 14.6 ശതമാനം വർധിച്ച് 1,256.71 കോടി രൂപയായി. ഇതോടെ കഴിഞ്ഞ വർഷം ഇതേ കാലയളവിൽ 107.53 കോടി രൂപയുണ്ടായിരുന്ന അറ്റാദായം വെറും 53.77 കോടിയായി കുറഞ്ഞു.
പ്രവർത്തനലാഭമായ എബിറ്റ്ഡ (EBITDA) 31% കുറഞ്ഞ് 51 കോടി രൂപയായി. എബിറ്റ്ഡ മാർജിൻ 6.6 ശതമാനത്തിൽനിന്ന് 4.1 ശതമാനത്തിലേക്കും, അറ്റാദായ മാർജിൻ 10 ശതമാനത്തിൽ നിന്ന് 4 ശതമാനമായും താഴ്ന്നു. പൊതുമേഖലാ സ്ഥാപനങ്ങളെ നഷ്ടത്തിലാക്കി സ്വകാര്യ കുത്തകകൾക്ക് ചെറിയ വിലയിൽ വിൽക്കുന്ന കേന്ദ്ര സർക്കാരിന്റെ നയമാണോ കൊച്ചിൻ ഷിപ്പ്യാർഡിന് നേരെയും ഉപയോഗിക്കുന്നതെന്നാണ് സംശയിക്കുന്നത്.
കപ്പൽ നിർമാണ വിഭാഗത്തെ വിഭാഗത്തിൽ നിന്നുള്ള വരുമാനം 3.2 ശതമാനം വർധിച്ച് 783.14 കോടി രൂപയായെങ്കിലും, മുൻ വർഷം 149.71 കോടി രൂപ ലാഭമുണ്ടായിരുന്ന സ്ഥാനത്താണ് ഇത്തവണ 6.08 കോടി രൂപയുടെ നഷ്ടം രേഖപ്പെടുത്തിയത്. നിർമാണച്ചെലവ് അനിയന്ത്രിതമായി വർധിച്ചതും കരാറുകൾ നടപ്പിലാക്കുന്നതിലെ കെടുകാര്യസ്ഥതയുമാണ് ഇതിന്റെ പ്രധാന കാരണം. 1,200 യാത്രക്കാരെ ഉൾക്കൊള്ളുന്ന രണ്ട് കപ്പലുകളുടെ കൈമാറ്റം വൈകിപ്പിക്കുന്നതെന്തിനെന്ന ചോദ്യവും ബാക്കിയാവുകയാണ്.
കപ്പൽ അറ്റകുറ്റപ്പണി നടക്കുന്ന വിഭാഗം 29.6 ശതമാനം വളർച്ചയോടെ 466.05 കോടി രൂപ വരുമാനം നേടി. ലാഭം 67.20 കോടിയിൽ നിന്ന് 143.34 കോടി രൂപയായി ഉയർന്നു. ഇത് മാത്രമാണ് ചെലവിനൊപ്പം വരുമാനം നേടിയ ഒരേയൊരു വിഭാഗം.
ഓഹരി വിപണിയിൽ മൂല്യം തകരുമ്പോഴും, കമ്പനിയുടെ കൈവശം 22,125 കോടി രൂപയുടെ വമ്പൻ ഓർഡറുണ്ട്. കഴിഞ്ഞ ഒരു വർഷത്തിനിടെ 32 ശതമാനവും ഈ വർഷം ഇതുവരെ 26 ശതമാനവും ഇടിവാണ് ഓഹരി നേരിട്ടത്. എന്നാൽ ചോയ്സ് ഇൻസ്റ്റിറ്റ്യൂഷണൽ ഇക്വിറ്റീസിനെപ്പോലുള്ള ബ്രോക്കറേജ് സ്ഥാപനങ്ങൾ ഓഹരിക്ക് ഇപ്പോഴും 1,565 രൂപ ലക്ഷ്യവില നിശ്ചയിച്ചിട്ടുണ്ട്. കൊച്ചിൻ ഷിപ്പ്യാർഡിന്റെ മൂല്യം വ്യക്തമാകുന്നതാണ് ഈ ലക്ഷ്യവില.
നിലവിലെ വമ്പൻ ഓർഡറുകൾ വേഗത്തിൽ പൂർത്തിയാക്കി വരുമാനം ഇരട്ടിയാക്കുകയും ചെലവ് ചുരുക്കാനുള്ള നടപടികൾ വേഗത്തിലാക്കുകയും ചെയ്യുന്നതിന് പകരം വൈകിപ്പിക്കുകയാണ് ചെയ്യുന്നത്. അതായത്, ഓർഡറുകൾ പൂർത്തീകരിക്കാൻ സാധിക്കുന്നില്ലെന്ന കാരണം ചൂണ്ടിക്കാണിച്ച് ഭാവിയിൽ കൊച്ചിൻ ഷിപ്പ്യാർഡിനെ സ്വകാര്യ കുത്തകകൾക്ക് തീറെഴുതി കൊടുത്തേക്കാമെന്ന് ചുരുക്കം. രാജ്യത്തെ പൊതുമേഖലാ സ്ഥാപനങ്ങളെ ഓരോന്നായി വിറ്റുതുലയ്ക്കുന്ന നയത്തിന്റെ ഏറ്റവും പുതിയ ഇരയായി കൊച്ചിൻ ഷിപ്പ്യാർഡും മാറിയേക്കാം.
Tags

Related News
Dont Miss it


0 comments